Revenue Management
2026年サンクスギビング需要は前年を上回る立ち上がり。昨年と同じ料金設定はNGです

目次
昨年のサンクスギビングで課題となったのは、宿泊料金ではなく需要そのものでした。2025年11月の米国における民泊市場では、販売された宿泊泊数が2024年11月比で4.3%減少しました。1泊あたりの平均料金はほぼ横ばいだった一方で、リスティング数は2.8%増加しています。ゲストは例年通りの料金を支払う意向を示していましたが、供給物件数が増えたのに対してゲストの絶対数が単に減少していました。
今年は市場環境が大きく好転しています。2026年2月以降、米国の販売可能客室1泊あたりの売上は、8月を除き毎月前年同月を上回って推移しており、その主な要因は宿泊料金の上昇にあります。2026年のサンクスギビング料金を昨年の11月を基準に設定してしまうと、本来取れるはずの料金よりも低く設定してしまうリスクがあります。
また、価格を調整する時間はまだ十分にあります。2025年11月における予約リードタイムの中央値は20日でした。これは11月の予約全体の半数がチェックイン前20日以内に確定したことを意味しており、サンクスギビングの予約の多くはこれから本格化します。
市場ごとの動向にも注意が必要です。昨年11月は、テネシー州ガトリンバーグで好調だった反面、フロリダ州デスティンでは低調な結果となりました。アリゾナ州スコッツデールのように直前予約の割合が高い市場もあれば、デスティンのように何ヶ月も前から予約が入る市場もあります。以下では、時期に応じた週ごとのアクションプランをご紹介します。各フェーズにおいて確認すべき重要指標と、予約ペースが順調な場合・遅れている場合それぞれの対策をまとめました。
アクションプランの概要
- 10月27日〜11月6日:前年同期と各リスティングの予約ペースを比較します。市場の平均水準で推移している場合は、現在の料金を維持しましょう。
- 11月6日〜19日:サンクスギビングの予約の約半数が出揃う時期です。依然として予約ペースが遅れているリスティングのみ、1件ずつ慎重に料金を調整します。
- 11月19日〜26日:直前予約の割引は最終週まで適用を控え、1泊だけ孤立した空室期間は売り切れるよう最適な料金を設定します。
- 11月27日〜30日:ブラックフライデー向けのプロモーションを実施する場合でも、クリスマスや年末年始の連休は割引対象から除外しましょう。
市場別:2025年11月のRevPAR(販売可能客室1室あたりの売上)と過去12ヶ月平均の比較
10月27日〜11月6日:価格を変更する前に予約ペースを確認
サンクスギビングまで約4週間となり、多くの市場ではこれから予約が本格化する段階です。予約ペースとは、前年の同じ時点と比較してリスティングの予約がどの程度のスピードで入っているかを示す指標です。
確認すべきポイント:11月25日〜29日の滞在について、各リスティングの現在の稼働率を前年同日の実績と比較します。あわせて、エリア全体の予約リードタイムの傾向も確認してください。デスティンでは昨年のサンクスギビング宿泊泊数の40.7%が60日以上前に予約されていたため、このエリアのリスティングはすでに多くの予約が入っている必要があります。一方スコッツデールでは、早期に予約された割合はわずか27.5%にとどまるため、現時点で予約枠が空いていても心配する必要はありません。

PriceLabsの予約ペースレポートの画面例。表示されている数値はサンプルであり、本記事のデータとは異なります。
予約ペースが順調または市場を上回っている場合:現在の料金を維持するか、さらに値上げを検討しましょう。今年は宿泊料金の上昇傾向が続いており、10月の予約データでも宿泊料金は前年比1.3%増となっています。この段階で割引を行うと、定価でも売れるはずの宿泊枠をみすみす安売りすることになります。
予約ペースが市場を下回っている場合:直前予約が多い市場であれば、チェックイン4週間前の時点で予約が少なくても通常の動きです。11月6日のチェック時点までは様子を見ましょう。早期予約が主流の市場で遅れが出ている場合は、すぐに対策を講じる必要があります。PriceLabsのマーケットダッシュボードを使い、近隣の競合リスティングの価格設定と比較してください。また、4泊を超える最低宿泊日数が設定されていることで、水曜日から日曜日という定番の連休旅行の予約を阻害していないかも確認しましょう。
サンクスギビングに向けた市場の予約ペースをチェック
マーケットダッシュボードを活用すれば、近隣の競合リスティングの稼働率、宿泊料金、予約ペースを前年と比較できます。空室が目立つ状況が、エリア全体として通常の傾向なのかどうかを一目で把握できます。
マーケットダッシュボードを作成する11月6日〜19日:中間チェック
昨年の予約傾向を踏まえると、11月6日までにサンクスギビング予約の約半分が入る見込みです。価格戦略を見直す猶予がまだ残されているため、この中間チェックは最も重要なステップとなります。
確認すべきポイント:過去2週間に各リスティングに入った新規予約数を、前年同期間と比較します。全体の予約ペースとしては順調に見えても直近で失速している場合や、全体では出遅れていても急激に予約が伸びている場合があります。合計の数字だけでなく、直近のトレンドを重視してください。
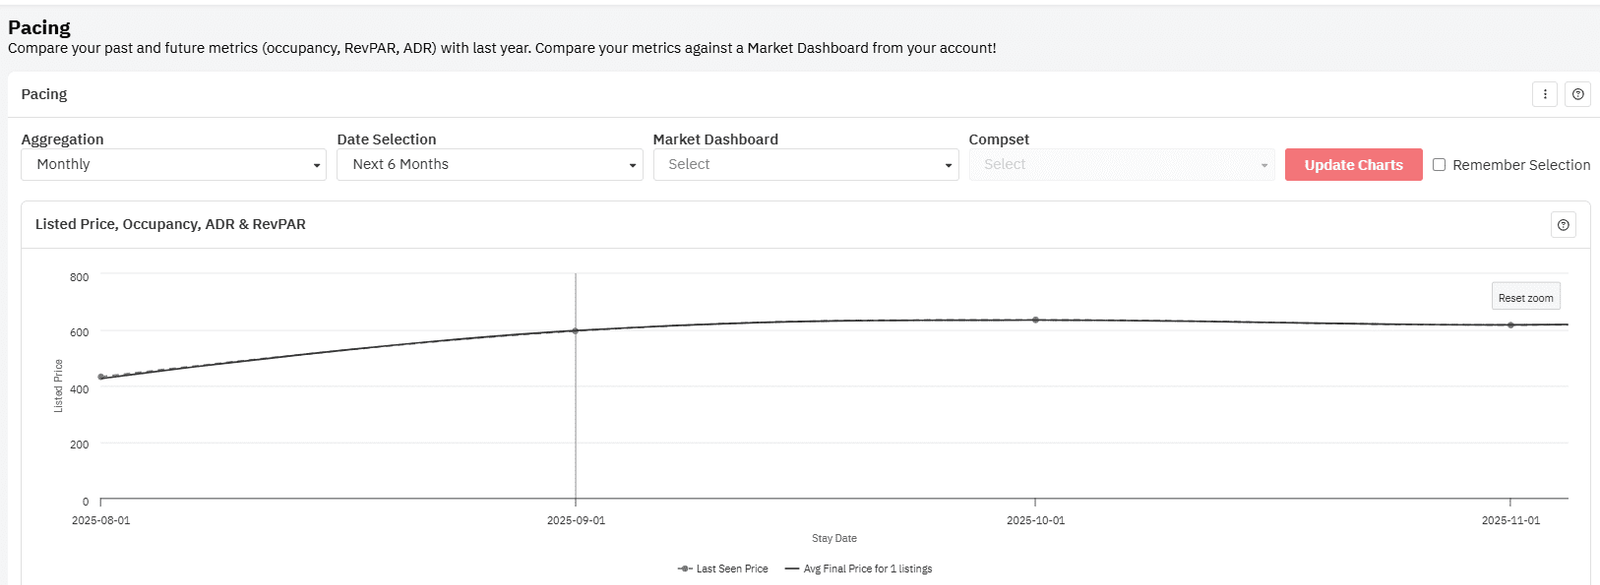
PriceLabsポートフォリオ分析の予約ペースグラフの画面例。表示されている数値はサンプルです。
予約ペースが順調または市場を上回っている場合:残りの宿泊枠は通常料金を維持し、残室数が減るにつれて価格を段階的に引き上げていきます。近隣のリスティングの中には早々に値下げを始めるところもありますが、自社の予約ペースが良好であれば追随する必要はありません。2025年11月から2026年9月の間に米国のリスティング総数は4.4%増加しており、競合の値下げにいちいち合わせていては自社の宿泊単価まで不必要に引き下げることになります。
予約ペースが市場を下回っている場合:一括で値下げするのではなく、リスティングごとに個別の調整を行います。需要の弱いエリアで最も遅れが目立つ物件から着手しましょう。一度に大幅な値下げをして放置するのではなく、小幅な価格調整を行い、数日後に新規予約の動きを再確認します。また、サンクスギビング直前の月曜日や火曜日の宿泊日数制限を緩和することで、長期の最低宿泊日数設定によって空室のまま残ってしまう枠を効果的に埋めることができます。
物件ごとのサンクスギビング予約ペースを把握
ポートフォリオ分析は無料でご利用いただけます。前年実績と比較しながら、すべてのリスティングの予約ペース、稼働率、宿泊料金、販売可能客室1泊あたりの売上を一覧で確認可能です。
ポートフォリオ分析を設定する11月19日〜26日:最終週のアクション
サンクスギビング週の予約の多くは直前の1週間に集中します。その割合はエリアによって異なります。
確認すべきポイント:売れ残っている宿泊枠と、予約と予約の間に挟まれた単発の空室期間を洗い出します。昨年、サンクスギビング週の宿泊予約のうち最後の7日間に成約した割合は、スコッツデールで32.8%、ナッシュビルで22.3%に達しました。ガトリンバーグ、ブレッケンリッジ、デスティンでもそれぞれ18%〜19%を占めています。
市場別:2025年サンクスギビング週の予約時期の内訳
予約ペースが順調または市場を上回っている場合:ほぼ満室となっているリスティングに直前予約割引が誤って適用されないよう設定を見直してください。繁忙期の最後の数枠は正規料金で販売すべきです。
予約ペースが市場を下回っている場合:このタイミングこそが直前予約割引を投入すべき場面です。ただし月全体に適用するのではなく、必ず最後の1週間のみに限定して設定しましょう。また、予約に挟まれた1泊だけの空室期間は成約につながる料金に設定するか、1泊からの滞在を許可します。空室のままでは売上はゼロです。直前割引を適用する場合でも、清掃費や受入準備コストを下回らないよう最低価格を必ず設定してください。
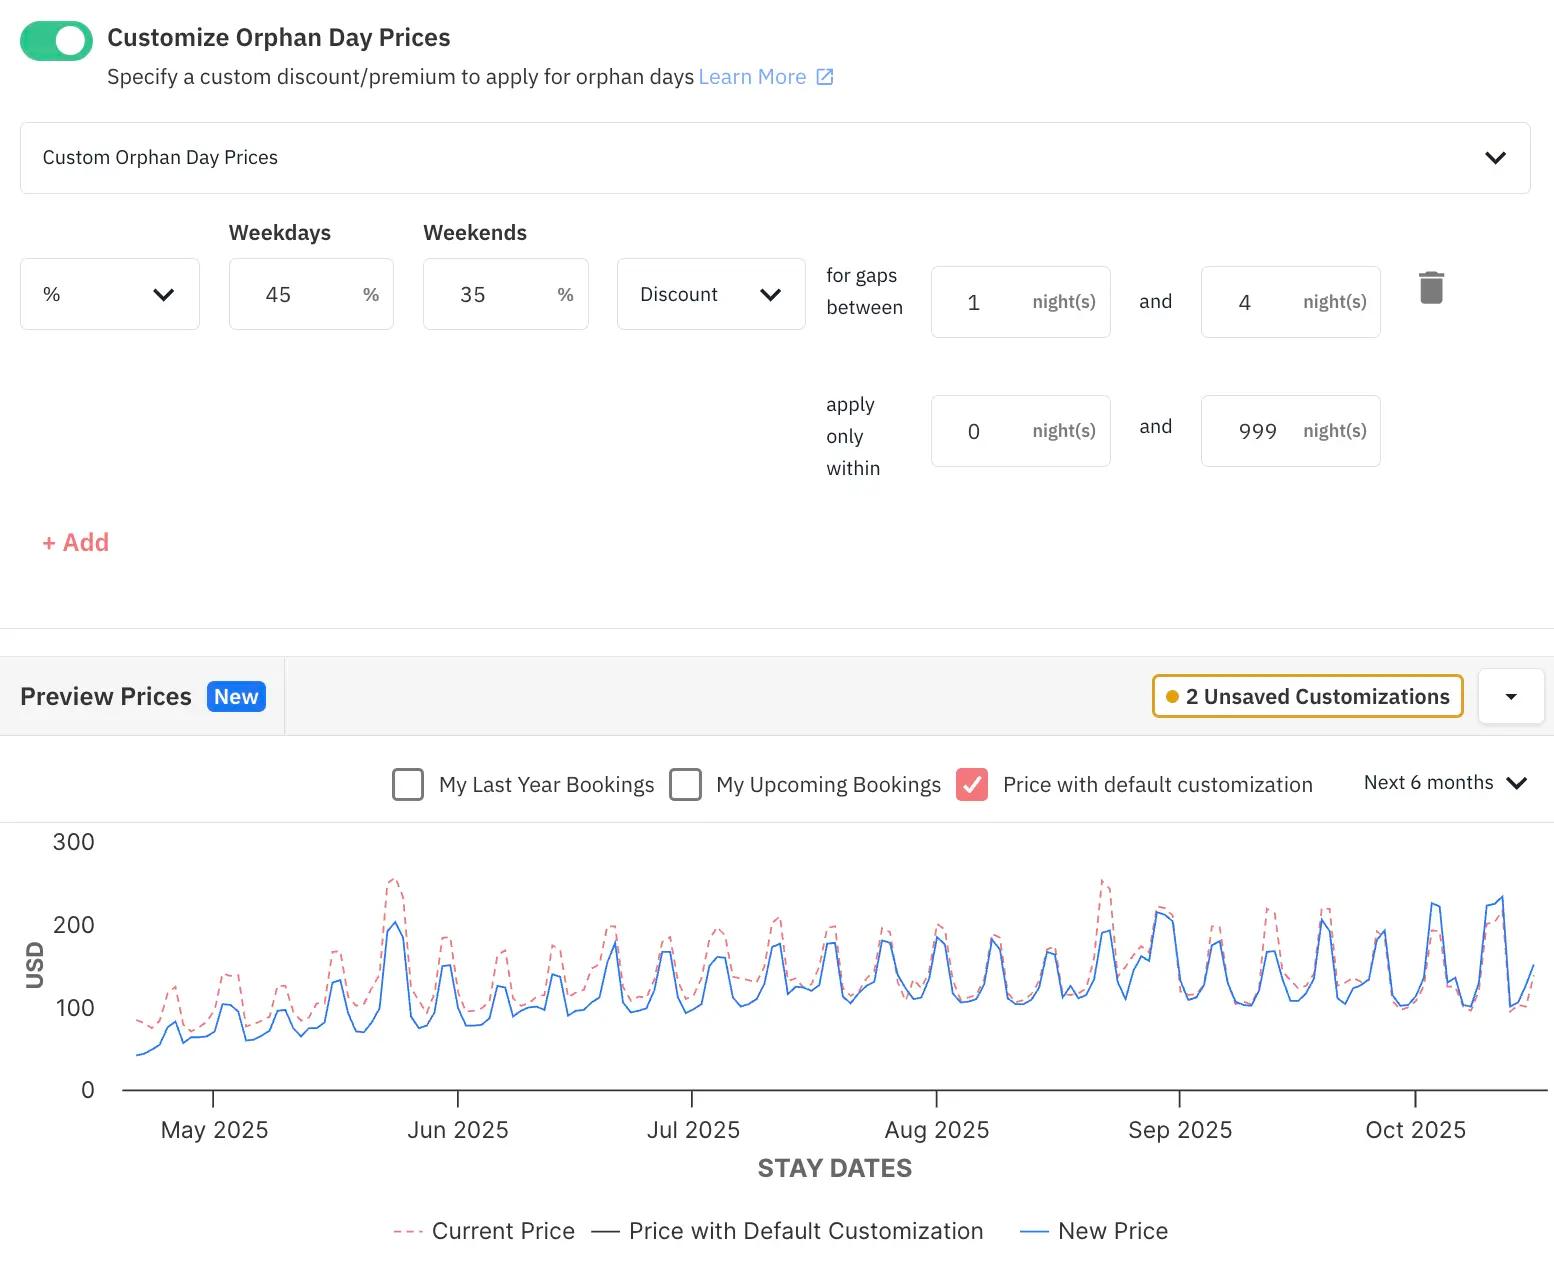
PriceLabsにおける孤立した空室期間の料金設定画面例。表示されている価格はサンプルです。
11月27日〜30日:ブラックフライデー&サイバーマンデー
確認すべきポイント:ブラックフライデーやサイバーマンデーのセールは、将来の滞在を獲得するための施策です。この時期にはサンクスギビング週の宿泊はすでに終了しています。
対策:12月の2回の3連休はセール対象に含めないようにしてください。今年はクリスマスと元旦がともに金曜日にあたるため、12月25日〜27日と1月1日〜3日がそれぞれ連休となります。2025年12月の平均客室単価は304.45ドルと11月より17%高かったため、この日程を値引きする理由はほとんどありません。ブラックフライデーのプロモーションは、閑散期の日程に対して活用しましょう。実際、2026年1月の稼働率は44.0%と、2025年10月から2026年9月までの期間で最も低い水準でした。
米国民泊市場の月別ADR(平均客室単価)(2025年10月〜2026年9月)
割引を活用すべきケースと避けるべきケース
割引の導入が有効に働くリスティングもあります。中間チェックの時点で依然として予約ペースが遅れており、かつ11月の需要が年間を通じて大幅に落ち込む市場にある場合、物件供給過多の中で少ないゲストを取り合うことになります。この状況では、価格を下げることでリスティングの露出を高め、予約を獲得しやすくする効果が見込めます。
一方で、割引が単なる損失につながるケースも少なくありません。例えばガトリンバーグでは、昨年11月の販売可能客室1泊あたりの売上が年間平均を17%上回りました。昨年11月の平均料金356ドルから15%値引きした場合、1泊あたり53ドルの減収となります。放っておいても予約が入る日程で、無駄な値引きをすることになってしまいます。年間を通じた料金戦略の全体像については、弊社のレベニューマネジメントガイドをご覧ください。
今年は料金の上昇基調が続いています。昨年11月の数値だけを基準にしてサンクスギビングの計画を立てると、過小な価格設定になってしまうおそれがあります。
今年の市場動向に合わせてサンクスギビングの料金を最適化
PriceLabsのダイナミックプライシングなら、ポートフォリオ全体の最新の需要動向に合わせて、宿泊料金、最低宿泊日数、直前予約価格を自動で最適化します。
PriceLabsを無料で体験してみませんか?サンクスギビングの料金設定に関するよくある質問
サンクスギビングやブラックフライデーに向けてリスティングを値下げすべきですか?
予約ペースが市場を下回っており、かつ11月の需要が年間平均よりも著しく落ち込むエリアのリスティングに限定して検討してください。昨年11月の米国では、ゲストが支払った宿泊料金は2024年とほぼ同水準でした。売上減少の根本原因は予約数の減少にあるため、値下げを行うだけでは本質的な解決になりません。
リスティングの予約ペースが遅れているかどうかはどう判断すればよいですか?
11月25日〜29日の予約稼働率を前年同日の実績と比較し、あわせてエリア全体の予約リードタイムの傾向を確認してください。デスティンでは昨年、サンクスギビングの宿泊泊数の40.7%が60日以上前に予約されていましたが、スコッツデールでは27.5%にとどまりました。
直前予約割引はいつから開始すべきですか?
チェックインの1週間前から開始し、それ以前から前倒しで適用しないようにしてください。昨年スコッツデールでは、サンクスギビング週の予約泊数の32.8%が直前の7日間に確定しています。
ブラックフライデーのプロモーションにクリスマスの日程を含めるべきですか?
含めるべきではありません。2026年はクリスマスと元旦がともに金曜日となり連休を形成することに加え、2025年12月の米国の平均客室単価は11月比で17%高い水準を記録しています。
本記事の分析データについて
米国民泊市場:2024年11月 vs 2025年11月
| 米国(11月実績) | 2024年 | 2025年 | 前年比 |
| 稼働率 | 48.3% | 46.4% | -1.9ポイント |
| 平均客室単価(ADR) | $259.64 | $259.80 | +0.1% |
| 販売可能客室1室あたりの売上(RevPAR) | $125.43 | $120.45 | -4.0% |
| 予約泊数 | 1,607万泊 | 1,538万泊 | -4.3% |
| 稼働リスティング数 | 154万件 | 158万件 | +2.8% |
| 予約リードタイム中央値 | 19日 | 20日 | +1日 |
2025年11月の市場別実績(各市場の年間平均との比較)
| 市場 | 2025年11月 稼働率 | 2025年11月 平均客室単価 | 11月RevPAR vs 年間平均 |
| テネシー州ガトリンバーグ | 61.2% | $356 | +17% |
| アリゾナ州スコッツデール | 60.3% | $347 | 0% |
| フロリダ州キシミー | 57.3% | $226 | -2% |
| テネシー州ナッシュビル | 54.5% | $318 | -6% |
| イリノイ州シカゴ | 51.4% | $218 | -25% |
| コロラド州ブレッケンリッジ | 32.0% | $408 | -52% |
| フロリダ州デスティン | 33.8% | $336 | -59% |
データソースについて
全米の集計データは、2026年10月23日時点で抽出された2024年11月から2026年10月までの月次データを基にしたPriceLabsの市場調査に基づいています。これらは月間全体の数値であり、サンクスギビング週単体の数値は含まれていません。2026年10月の数値は、前年同日時点と比較した現時点の予約状況を示しています。また、11月6日という中間ポイントは、昨年11月の予約リードタイム中央値(20日)を今年の日程に適用した推計(目安)です。
各都市のデータは、2026年10月23日にPriceLabsマーケットダッシュボードから抽出した市場レベルのアグリゲートデータです。市場比較では、2025年11月の数値を2025年10月から2026年9月までの年間平均と比較しています。予約時期の構成比は、2025年11月26日〜30日の滞在に対する予約泊数を対象としています。各市場のサンプルサイズは1,639〜1,985リスティングです。なお、プロダクト画面のキャプチャ画像はイメージであり、表示されている数値は本記事の分析データとは連動していません。